Todo trader merece un agente.
VENTAJAS
Sparkling prepara tus operaciones crypto. Tú siempre apruebas. Los precios y gráficos de estas tarjetas son ilustrativos, no datos de mercado en vivo.
Empezá solo con tu email. Solo vos podés firmar: nosotros nunca vemos tus claves ni custodiamos tus fondos.
"Show my PnL", "Swap 100 USDC to SOL." Así de fácil.
Long, short, hedge: mercados de futuros y resultados con ejecución estilo Polymarket. Operar perpetuos y mercados de predicción en Sparkling es gasless.
SOL, ETH, TON, BTC y USDC: encuentra tu ruta para cada par. Los swaps pueden tener costos de red.
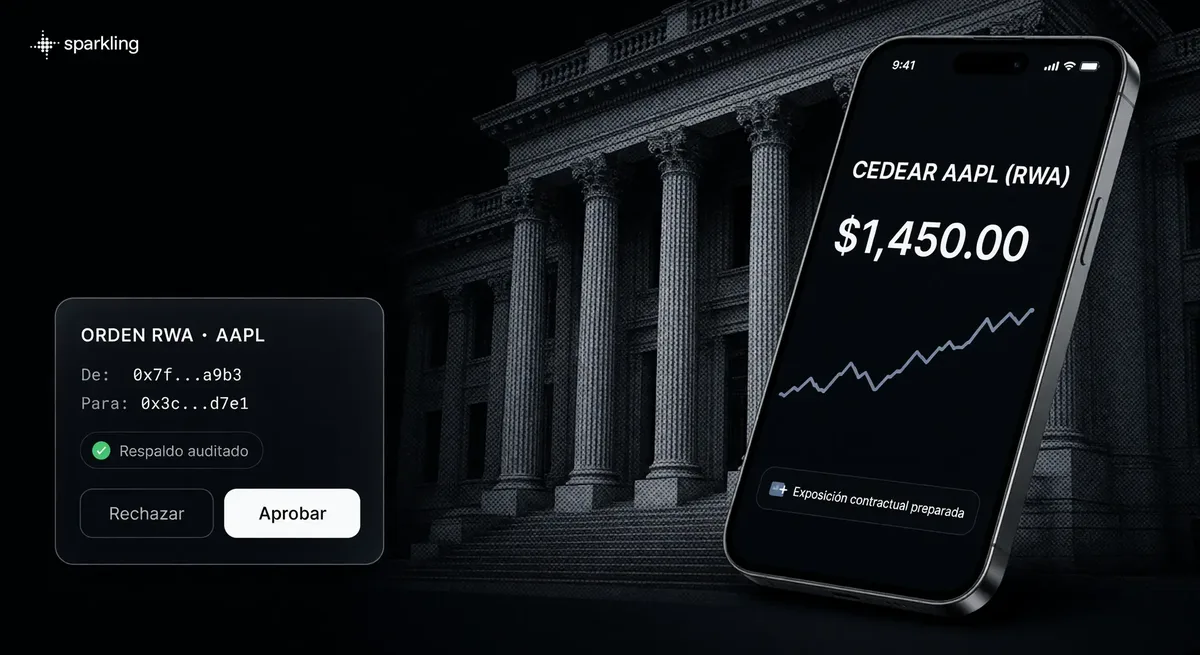
El agente sugiere, tú apruebas — cada swap u operación muestra su oferta primero.
Activos tokenizados y RWA: qué son, qué derechos dan y qué riesgos tienen
Contenido informativo, no asesoramiento de inversión ni recomendación individual. Los activos tokenizados suman, al riesgo de mercado del activo subyacente, el riesgo del emisor, del smart contract y de la liquidez, y su tratamiento regulatorio puede cambiar. Datos verificados al 20/09/2026.
Cuando alguien dice que compró una acción tokenizada suele quedar una pregunta sin hacer: qué representa exactamente ese token. Es un registro digital atado a algo que existe fuera de la blockchain, y lo que te corresponde depende de cómo esté armado el instrumento. Algunos esquemas te dan una exposición contractual al activo; otros pueden ser la representación digital de un valor negociable dentro de un marco regulado.
Esa distinción es el corazón de lo que el mercado llama activos tokenizados o RWA, por real world assets. Bajo ese paraguas entran bonos, fondos, inmuebles y las famosas acciones tokenizadas. En Argentina el tema dejó de ser teórico: la CNV amplió en junio de 2026 su régimen de representación digital para instrumentos del mercado de capitales.
Acá vas a ver qué es un activo tokenizado, en qué se diferencia de un token cripto y de tener el papel a tu nombre, qué derechos da, qué riesgos tiene y qué dice hoy la regulación argentina. Hablamos de una categoría de mercado, no de un catálogo de productos disponibles.
En corto
- Un activo tokenizado es un registro en una blockchain que representa una posición sobre un activo que existe fuera de la cadena. Qué representa exactamente ese registro cambia de un esquema a otro.
- Conviven al menos dos familias: tokens que dan una exposición contractual o económica frente a un emisor, y representaciones digitales de un valor negociable emitidas dentro de un marco regulado. No dan los mismos derechos.
- Voto y dividendos no viajan solos con una acción tokenizada: dependen de lo que el emisor se haya comprometido a replicar.
- La CNV dictó la Resolución General 1150/2026 el 10/06/2026, publicada en el Boletín Oficial el 11/06/2026, dentro de un sandbox vigente hasta el 31/12/2027. Es un marco de mercado de capitales, no una aprobación de aplicaciones ni de tokens concretos.
- A los riesgos de mercado del subyacente se suman los propios de la representación: emisor, smart contract, liquidez, precio de referencia y regulatorio.
Qué es un activo tokenizado y por qué se habla de RWA
Un activo tokenizado es un registro en una blockchain que representa una posición sobre un activo que existe fuera de la cadena. RWA es el nombre de mercado de esos activos.
La sigla viene de real world assets y sirve para separar dos familias que se mezclan todo el tiempo: los activos nativos de una blockchain, que nacen y viven ahí adentro, y los que ya existían en otro circuito, un bono, un inmueble, un fondo, y ahora tienen además una representación digital.
Tokenizar es emitir ese registro que dice qué le corresponde a quien lo tiene. El activo original, lo que en la jerga financiera se llama subyacente, sigue donde estaba, en manos de alguien que lo custodia.
De ahí sale la regla que conviene memorizar: el valor de un activo tokenizado no depende solo del precio del subyacente, también depende de qué tan sólido sea el compromiso de quien emitió el token. Son dos cosas separadas y las dos pueden fallar por su cuenta.
Token cripto, activo tokenizado y tener el papel: tres cosas distintas
Un token cripto nativo no representa nada externo. Un activo tokenizado representa algo de afuera. Tener el papel directamente es una posición a tu nombre en el circuito tradicional del instrumento.
Las tres se compran con la misma facilidad aparente y por eso se confunden. La forma más rápida de separarlas es hacerles tres preguntas: qué tenés, contra quién lo tenés y cómo salís.
| Token cripto nativo | Activo tokenizado | Tenencia directa | |
|---|---|---|---|
| Qué tenés | Una unidad de un protocolo, sin respaldo externo | Un registro atado a un activo de afuera: según el esquema, una exposición contractual o la representación digital de un valor negociable | El instrumento registrado a tu nombre en el circuito tradicional |
| Contra quién | Contra nadie en particular: el valor sale del mercado del propio protocolo | Contra el emisor y la estructura del instrumento, en los términos que publican; si se emite bajo un régimen regulado, según lo que ese régimen determine | Dentro del sistema registral del instrumento |
| Cómo salís | Vendiendo donde cotice | Vendiendo el token, o pidiendo la redención si el emisor la ofrece | Vendiendo por el circuito habitual, con su ciclo de liquidación |
| Qué puede fallar primero | El mercado del protocolo | El emisor, el respaldo o el contrato | El mercado del instrumento |
Dicho sin vueltas: bajo la etiqueta "acción tokenizada" conviven estructuras muy distintas, y por eso no hay una respuesta única sobre qué tenés. Hay esquemas que ofrecen una exposición contractual o económica al activo subyacente, sin que eso implique la titularidad directa del valor: ahí tu derecho es frente al emisor o frente a la estructura que lo arma, y vale lo que valga ese compromiso. Y hay esquemas donde el token constituye la representación digital de un valor negociable dentro de un marco regulado, y en esos casos los derechos del tenedor los definen ese régimen y la documentación de la emisión.
Las dos simplificaciones fallan por igual: dar por hecho que comprás la acción, o suponer que cualquier token es una cáscara sin ningún derecho sobre el activo. Lo que te corresponde en cada caso sale de la estructura jurídica, del emisor, del custodio y del documento del instrumento, no del nombre comercial del producto. En una cuenta comitente, en cambio, la posición figura a tu nombre dentro de un circuito registrado, y ese es el punto de comparación que conviene tener presente.
Cómo funciona por dentro: quién emite, qué respalda y cómo se sale
En la mayoría de los esquemas hay un emisor que mantiene el respaldo, un smart contract que administra emisión y transferencia, y un proceso de redención definido por escrito.
No existe un estándar único, así que el armado concreto varía de un emisor a otro, pero descansa sobre las mismas cuatro piezas:
El emisor.
Crea el token y asume por escrito la obligación de mantener el respaldo y cumplir la redención. Es tu contraparte, aunque el token circule después entre miles de billeteras.
El respaldo y su custodia.
El subyacente tiene que estar en manos de alguien identificable. Los esquemas más prolijos publican informes periódicos sobre esa tenencia.
El smart contract.
El código que emite, transfiere y, cuando corresponde, quema los tokens. Define quién puede moverlos y qué pasa en una actualización.
La redención.
El procedimiento para canjear el token por el subyacente o su valor. Mirá si existe, quién puede pedirla y en qué plazos.
Queda una pieza que suele pasar desapercibida: el precio de referencia. Muchos esquemas usan un oráculo que trae al contrato el precio del subyacente desde afuera. Si falla o se retrasa en un pico de volatilidad, el efecto se siente en el token aunque el activo original esté perfectamente bien.
Qué se tokeniza y para qué sirve en la práctica
Se tokenizan acciones, bonos, fondos, inmuebles, commodities y crédito privado. El atractivo pasa por el fraccionamiento, el acceso y una liquidación que no depende del ciclo del mercado tradicional.
Las categorías más frecuentes son los valores negociables como acciones, lo que en inglés se conoce como tokenized stocks; la deuda soberana, corporativa y el crédito privado; los fondos y vehículos de inversión colectiva; los inmuebles, casi siempre mediante una estructura que agrupa la propiedad; y los commodities, sobre todo metales.
El argumento a favor tiene tres patas. El fraccionamiento permite tener una porción de una unidad cara en lugar de la unidad entera. El acceso acorta la distancia con instrumentos que por la vía tradicional piden una cuenta específica o un mínimo alto. Y la liquidación, al ser una transferencia de registro en la cadena, no queda atada al ciclo del mercado donde cotiza el subyacente.
Conviene leer las tres con cuidado. Que la transferencia sea rápida no significa que haya liquidez cuando querés salir: si pocos operan ese token, el spread se abre y el precio que conseguís puede separarse del valor del subyacente. Lo que cambia es la infraestructura, no la oferta y la demanda.
Qué derechos te da y cuáles no se trasladan solos
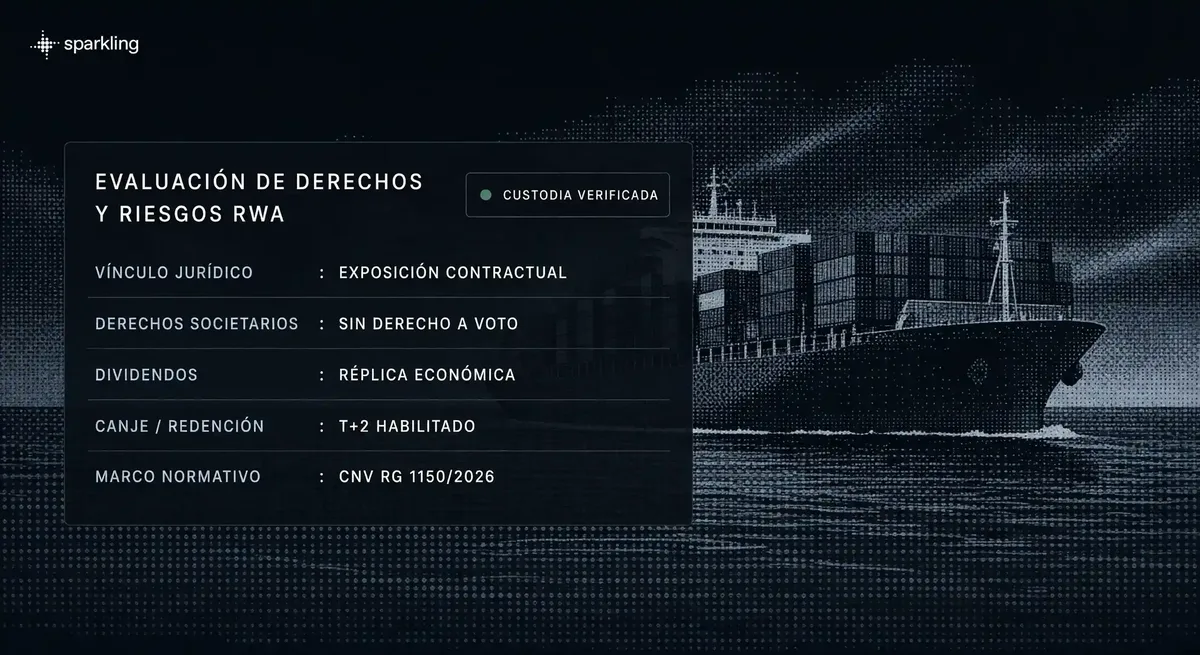
Tus derechos dependen de cómo esté estructurado el instrumento: en los esquemas de exposición contractual los define el emisor en los términos que publica. Los derechos societarios como voto y dividendos no se trasladan automáticamente.
Es lo que más sorprende a quien viene del mercado tradicional. Con una acción comprada por la vía habitual sos accionista: participás de la asamblea, cobrás el dividendo y tu posición figura en un registro societario. Con una representación tokenizada de tipo contractual, tu vínculo jurídico es con el emisor del token y recibís lo que ese emisor se comprometió por escrito a darte. Cuando en cambio el token se emite como representación digital de un valor negociable bajo un régimen regulado, los derechos salen de ese régimen y de la documentación de la emisión, no de una promesa comercial.
Algunos esquemas replican el efecto económico del dividendo, con un pago equivalente o un ajuste en el token. Otros no. El voto rara vez se traslada, porque quien figura como titular en el registro societario es la estructura que custodia el subyacente. Nada de esto está mal por definición, pero cambia bastante lo que estás comprando.
Por eso el documento de condiciones del emisor es el papel más importante de la operación. Buscá ahí si hay redención y bajo qué condiciones, cómo se tratan los dividendos y otros eventos corporativos, qué pasa si el emisor deja de operar, y qué ley resuelve un conflicto. Si alguna respuesta no está escrita, ya sabés algo importante del instrumento.
Los riesgos que conviene mirar de frente
Los riesgos propios de la categoría son cinco: emisor y respaldo, smart contract, liquidez y spread, precio de referencia, y regulatorio. Se suman a los riesgos de mercado del activo subyacente.
| Tipo de riesgo | Qué significa | Qué mirar |
|---|---|---|
| Emisor y respaldo | Puede no mantener el respaldo, dejar de operar o no honrar la redención | Quién es y qué publica sobre la custodia del subyacente |
| Smart contract | Bugs, exploits, errores de configuración o fallas en una actualización | Si hay auditorías y quién puede actualizar el contrato |
| Liquidez y spread | Con poco volumen, salir cuesta caro y el precio se separa del subyacente | Profundidad del mercado y diferencia entre puntas |
| Precio de referencia | El oráculo que alimenta el precio puede fallar o retrasarse | Qué fuente de precio usa el esquema y qué pasa si se corta |
| Regulatorio | El tratamiento puede cambiar y un instrumento puede dejar de estar disponible | Bajo qué marco se emite y qué restricciones por país declara el emisor |
A eso se suma lo evidente: el riesgo de mercado del subyacente sigue intacto. Si la acción baja, su representación tokenizada baja igual.
Dos particularidades operativas de todo lo que se mueve en una blockchain. Una transacción es irreversible una vez confirmada y difundida en la red: si la mandás a la dirección equivocada, no hay mesa de ayuda que la traiga de vuelta. Y el precio que ves antes de operar suele ser estimativo, así que el de ejecución puede diferir por movimiento de mercado, slippage o congestión de red.
Qué dice la regulación argentina sobre tokenización
La CNV dictó la Resolución General 1150/2026 el 10/06/2026, publicada en el Boletín Oficial el 11/06/2026. Amplía el régimen de representación digital dentro de un sandbox regulatorio vigente hasta el 31/12/2027.
Con esa resolución, la Comisión Nacional de Valores extendió ese régimen, lo que en el mercado se llama tokenización, a instrumentos que antes quedaban afuera. El alcance comprende acciones, obligaciones negociables y CEDEARs, además de valores respaldados por real world assets estructurados a través de fideicomisos financieros y fondos comunes de inversión cerrados, y de instrumentos CEVA ETP y FCIA ETF.
Todo eso funciona dentro de un sandbox regulatorio, un espacio de prueba acotado y con vencimiento. Un sandbox no es un régimen definitivo: es el período durante el cual el regulador observa cómo se comporta el esquema antes de decidir qué forma final le da.
Ahora la parte que más se malinterpreta cuando esta norma aparece en los titulares. El marco alcanza a emisores e instrumentos del mercado de capitales argentino. No es una aprobación, una autorización ni un registro de ninguna aplicación de criptomonedas, de ningún proveedor tecnológico ni de ningún token en particular. Que exista un régimen de representación digital para acciones, obligaciones negociables o CEDEARs no significa que cualquier producto presentado como "acción tokenizada" quede amparado por él, ni que la CNV lo haya revisado. Sparkling no está aprobado ni autorizado por la CNV en virtud de esta resolución, y esta página no afirma lo contrario.
Por otra vía, Argentina cuenta desde 2024 con un régimen específico para los Proveedores de Servicios de Activos Virtuales (PSAV), desarrollado a partir de la Ley 27.739 y de la regulación posterior de la CNV, que mantiene el registro donde deben inscribirse quienes prestan esos servicios en el país. Ese marco regula a los proveedores y a determinadas actividades, pero no convierte automáticamente a todos los criptoactivos en valores negociables ni implica que todos los productos tengan el mismo tratamiento regulatorio.
El registro es, además, el lugar concreto donde podés verificar por tu cuenta la situación de un proveedor antes de operar con él. Verificá en el registro de la CNV y compará las condiciones que publica cada emisor. Los datos regulatorios de esta sección están actualizados al 20/09/2026.
Dónde entra Sparkling en todo esto
En Sparkling, las acciones tokenizadas se ofrecen a través de xStocks, y acá los instrumentos tokenizados también se describen como categoría de mercado.
Conviene ser preciso, porque es justo el punto donde muchas páginas se apuran. Sparkling es la trading app que viene con un agente: el agente sigue el mercado y prepara la operación, y vos confirmás. Entre los partners que la marca indica en su sitio figura xStocks, un nombre asociado a la representación tokenizada de valores. Sparkling ofrece acciones tokenizadas a través de xStocks; qué podés usar depende de tu jurisdicción y de las reglas del proveedor.
Lo que no vas a encontrar acá es un catálogo de acciones tokenizadas, una lista de empresas ni una promesa de disponibilidad para Argentina. No hay confirmación de producto sobre esos puntos, y preferimos decirlo antes que rellenar. Lo que esté efectivamente disponible se ve en la app, y la disponibilidad de cualquier función puede estar restringida en una jurisdicción por motivos regulatorios.
Si operás un instrumento tokenizado desde Sparkling, el flujo es el de cualquier otra operación: el agente monitorea y propone, vos revisás precio, ruta y costos, y recién ahí confirmás. Ninguna transacción se ejecuta sin tu confirmación explícita, como explica la página sobre cómo funciona el agente de IA.
Una precisión final: lo que quedaría alojado en tu billetera no es la acción ni el bono, es el token que representa esa posición. Sparkling funciona desde una cuenta self-custodial: tus claves quedan con vos y podés exportar tu frase semilla en cualquier momento. Qué implica la autocustodia está en la página sobre dónde se guardan tus activos. Y vale recordarlo: Sparkling no es un banco, ni un broker-dealer, ni un investment adviser, ni un custodio.
Cuatro preguntas antes de acercarte a un activo tokenizado
Antes de acercarte a un activo tokenizado revisá cuatro cosas: quién lo emite, qué lo respalda, cómo se redime y bajo qué ley se resuelve un conflicto.
¿Quién emite el token?
Nombre completo de la entidad, país donde está constituida y qué documentación publica. Si el emisor es difícil de identificar, esa dificultad ya forma parte del riesgo.
¿Qué lo respalda y quién lo custodia?
Qué activo hay del otro lado, en manos de quién y con qué frecuencia se informa esa tenencia. Un esquema serio publica algo verificable, no solo una declaración en su web.
¿Cómo se redime?
Si se puede canjear el token por el subyacente o su valor, quién puede pedirlo y en qué plazos. Un instrumento sin salida clara depende por completo de que alguien te lo compre.
¿Bajo qué ley se resuelve un conflicto?
Figura en las condiciones del emisor y define adónde tendrías que ir si algo sale mal, y qué tan realista es ese camino desde Argentina.
Sumale un paso local: verificá en el registro de la CNV la situación del proveedor con el que pensás operar y compará las condiciones del emisor. Esta página no recomienda ningún instrumento ni sugiere qué comprar.
Aviso importante
Este contenido es informativo y no constituye asesoramiento de inversión, legal ni impositivo, ni una recomendación individual sobre ningún instrumento. El comportamiento pasado de un activo no anticipa su comportamiento futuro.
La información regulatoria de esta página está actualizada al 20/09/2026 y proviene del texto de la Resolución General 1150/2026 de la CNV publicado en el Boletín Oficial. Los marcos regulatorios cambian: verificá su vigencia en la fecha en que estés leyendo antes de tomar cualquier decisión.
Datos verificados el 20/09/2026, a partir del texto de la Resolución General 1150/2026 de la CNV publicado en el Boletín Oficial y de información pública de producto. Los marcos regulatorios y la disponibilidad de instrumentos cambian: verificá la situación actual en el registro de la CNV y en la app.
FAQ
¿Un activo tokenizado es lo mismo que una criptomoneda?
No. Una criptomoneda nativa no representa nada fuera de su propia red, mientras que un activo tokenizado representa una posición sobre algo que existe afuera. Los dos circulan en una blockchain, pero el origen de su valor es distinto.
Si tengo una acción tokenizada, ¿cobro dividendos?
Depende de lo que el emisor se haya comprometido a replicar: algunos esquemas trasladan el efecto económico del dividendo y otros no. El voto rara vez se traslada, porque el titular en el registro societario suele ser la estructura que custodia el subyacente.
¿Los activos tokenizados ya son legales en Argentina?
Existe un régimen de representación digital que la CNV amplió mediante la Resolución General 1150/2026 del 10/06/2026, publicada en el Boletín Oficial el 11/06/2026, dentro de un sandbox vigente hasta el 31/12/2027. Ese marco alcanza a emisores e instrumentos del mercado de capitales argentino y no equivale a una aprobación de aplicaciones, proveedores ni tokens en particular.
¿Puedo comprar acciones tokenizadas en Sparkling?
Sparkling ofrece acciones tokenizadas a través de xStocks; qué podés usar depende de tu jurisdicción y de las reglas del proveedor. Lo que esté habilitado para tu cuenta se ve en la app.
¿Dónde quedan guardados los activos tokenizados que tengo?
En una billetera queda el token, que es el registro de la posición, no el activo del mundo real en sí. Cómo funciona el balance self-custodial de Sparkling está explicado en la página de billetera.
¿Cómo tributan los activos tokenizados en Argentina?
Depende del instrumento, de cómo esté estructurado y de tu situación particular, y no hay una regla única que sirva en cualquier situación. Consultalo con un contador o un asesor impositivo antes de operar.
Updated: